Kolejny sezon grzewczy i … kolejne szkody? Czy ubezpieczenie domu pomoże je zlikwidować?
Polska należy do krajów Starego Kontynentu, w których ogrzewanie domów i mieszkań stanowi dość duże obciążenie finansowe gospodarstw domowych. Oczywiście ocieplenie rodzimego klimatu ma znaczenie. Jednak zima 2025/2026 pokazała, że najchłodniejsza pora roku nadal bywa kosztowna i uciążliwa. Oprócz kosztów ogrzewania zmartwieniem może być awaria instalacji grzewczej. Pamiętajmy, że w Polsce mamy ponad 5 milionów zamieszkanych budynków jednorodzinnych (domów), które na ogół nie są ogrzewane ciepłem sieciowym. Jednak nawet w przypadku ogrzewania sieciowego, awaria instalacji C.O. może mieć przykre i kosztowne skutki. Sprawdzamy, czy ubezpieczenie domu i ubezpieczenie mieszkania pomaga w takiej sytuacji.
Szkody grzewcze w domu - nie tylko pożar sadzy
Jeżeli chodzi o szkody grzewcze dotyczące domów jednorodzinnych, to wydaje się, że mogą być one bardziej kosztowne względem mieszkań. Czasem może nawet dojść do sytuacji skutkujących zagrożeniem życia - np. wtedy, gdy w wyniku niecałkowitego spalania zacznie wydzielać się czad. W naszym artykule skupiamy się jednak głównie na ryzykach i szkodach dotyczących ubezpieczonego majątku. Przykładem jest pożar domu związany z nieprawidłowym działaniem instalacji kominowej oraz awaria instalacji centralnego ogrzewania skutkująca wylaniem się dużej ilości wody.
W większości przypadków ubezpieczenie domu ma charakter nieobowiązkowy, co oznacza, że ubezpieczyciele mogą dość swobodnie kształtować zakres ochrony - również w kontekście szkód grzewczych. Widzimy jednak przykłady wspólnej polityki zakładów ubezpieczeń. Po pierwsze, ubezpieczyciele traktują instalacje (w tym instalację centralnego ogrzewania) jako elementy stałe domu. To oznacza, że w razie wykupienia najtańszego wariantu ubezpieczenia (ochrona murów), instalacje domu nie będą objęte ochroną.
Drugi element wspólnej polityki zakładów ubezpieczeń wiąże się z częstym traktowaniem wycieku z instalacji C.O. (oraz instalacji kanalizacyjnej i wodnej) jako zalania. Tego ryzyka nie należy mylić z zalaniem domu na skutek powodzi. Jeżeli chodzi o szkody, jakie może spowodować awaria instalacji, to ważne jest, czy zakład ubezpieczeń zapewnia zwrot kosztów poszukiwania i usunięcia awarii instalacji. Taki zwrot może być objęty osobnym limitem odpowiedzialności ubezpieczyciela (przykładowo: 50 000 zł).
Pożar domu na skutek zaniedbań - brak wypłaty?
Jeśli chodzi o pożar domu związany z ogrzewaniem w sezonie grzewczym, to taka poważna szkoda znajduje się w zakresie ochrony typowego ubezpieczenia domu. Pamiętajmy, że ubezpieczenia domów historycznie rozwinęły się głównie jako sposób na ochronę przed pożarami. W obecnych warunkach znaczenie ma jednak to, czy do pożaru przyczyniło się zaniedbanie ubezpieczonego w zakresie eksploatacji instalacji grzewczej oraz kominowej. Przypomnijmy, że właściciel domu musi co roku zlecać kontrolę stanu technicznego instalacji gazowych oraz przewodów kominowych (dymowych, spalinowych i wentylacyjnych). Taki wymóg nakłada prawo budowlane.
Poza tym przepisy wskazują, że właściciel domu jednorodzinnego (sam lub z pomocą kominiarza) powinien wykonywać prace polegające na usuwaniu zanieczyszczeń z przewodów dymowych i spalinowych w okresie ich użytkowania (sezon grzewczy):
- co najmniej raz na 3 miesiące - jeżeli te przewody prowadzą od palenisk na paliwo stałe (węgiel, drewno itd.)
- co najmniej raz na 6 miesięcy - w razie spalania paliwa gazowego lub płynnego
Konsekwencje zaniedbań w tej materii są zależne od OWU. Przykładowo zakład ubezpieczeń może ustalić znacznie mniejsze świadczenie za szkody spowodowane brakiem przeglądu technicznego (np. maksymalnie 100 000 zł), o ile jednocześnie dom nie był stary (tzn. liczył sobie do 40 lat - 50 lat). Najbardziej negatywny dla poszkodowanego wariant to oczywiście całkowite wykluczenie wypłaty odszkodowania za pożar domu - możliwe, jeśli brak przeglądu miał wyraźny związek z późniejszą szkodą i OWU przewiduje taką surową sankcję.
Szkody grzewcze możliwe również w mieszkaniu
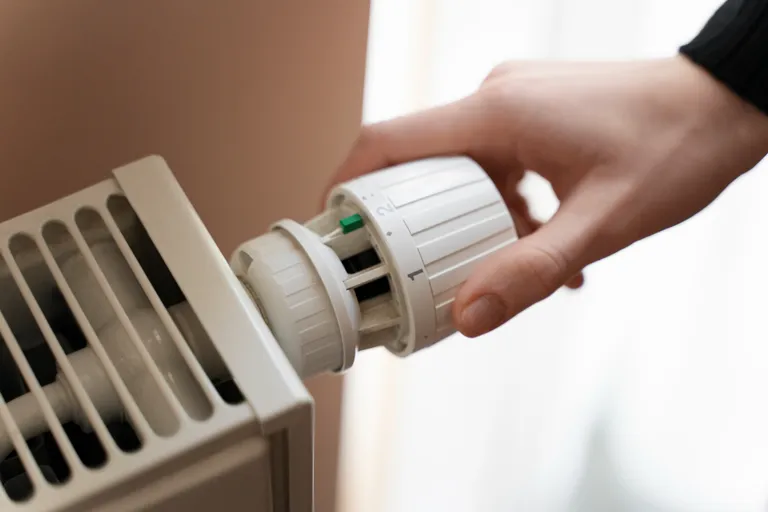
Dla właściciela mieszkania szkody grzewcze mogą być mniej niepokojącym scenariuszem. Zwłaszcza, gdy budynek wielorodzinny jest ogrzewany z sieci ciepłowniczej, co stanowi częste zjawisko. Pamiętajmy jednak, że awaria instalacji grzewczej może mieć miejsce również w lokalu mieszkalnym. Integralnym elementem wspomnianej instalacji są grzejniki oraz rury doprowadzające do nich wodę. Ubezpieczenie mieszkania powinno zatem chronić w sytuacji, gdy z rur lub kaloryfera dojdzie do większego wycieku wody. Taki wyciek może bowiem chociażby zniszczyć podłogę, a nawet spowodować szkody u sąsiada (pokrywane z polisy OC).
Podobnie jak w przypadku ubezpieczenia domu, opisywane zdarzenie ubezpieczeniowe jest określane mianem zalania (łącznie z wyciekami dotyczącymi instalacji wodnej i kanalizacyjnej). Warto pamiętać, że ubezpieczyciele często nie obejmują standardową ochroną sytuacji, w której dojdzie do zamarznięcia wody w rurach (np. na skutek awarii ogrzewania). To generalne wyłączenie ochrony dotyczy zarówno ubezpieczenia domów jak i ubezpieczenia mieszkań.
O ubezpieczeniach pisze od 2014 r. Zajmuje się również tematyką nieruchomości i finansów osobistych. Studiował ekonomię oraz finanse i rachunkowość. Jest autorem artykułów, wypowiedzi i analiz ubezpieczeniowych publikowanych przez liczne media internetowe (np. RP.pl, Bankier.pl, Fakt.pl, Infor.pl, Bank.pl) oraz tradycyjne (m.in. Rzeczpospolita).
Zobacz podobne artykuły